

Pada awal 2000-an, Kebab Turki Baba Rafi (KTBR) menjadi salah satu pelopor bisnis kebab dengan konsep gerobak dan kontainer di Indonesia. Berawal dari usaha sederhana, bisnis ini berkembang melalui sistem waralaba hingga memiliki jaringan penjualan di dalam dan luar negeri.
Namun, perjalanan bisnisnya tidak lepas dari tantangan. Pada Juli 2025, PT Sari Kreasi Boga Tbk (SKB Food), perusahaan yang mengelola jaringan Kebab Turki Baba Rafi di wilayah tertentu, menghadapi gugatan Penundaan Kewajiban Pembayaran Utang (PKPU) terkait kewajiban pembiayaan senilai Rp2 miliar.
Gugatan tersebut kemudian dicabut oleh pihak pemohon pada Juli 2025. Kasus ini menjadi pengingat bahwa skala bisnis dan jaringan waralaba yang luas tidak serta-merta menjamin kesehatan arus kas perusahaan.
Bagaimana kronologi kasus ini, dan apa pelajaran bisnis yang bisa dipetik? Simak pembahasannya berikut ini.
Kronologi Masalah Kebab Turki Baba Rafi
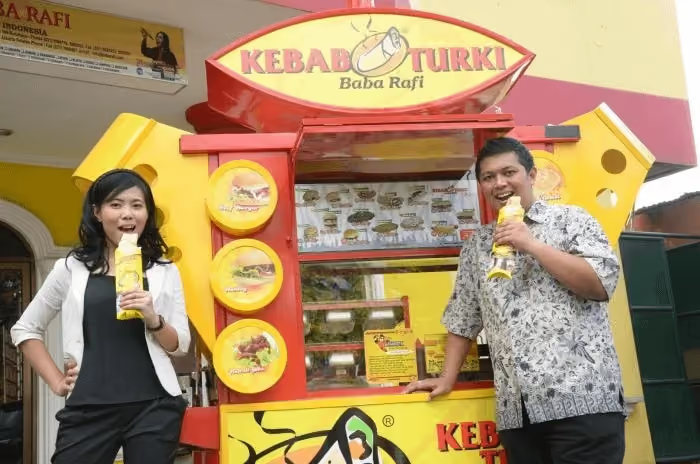
Pada 2003, Nilamsari dan Hendy Setiono merintis bisnis Kebab Turki Baba Rafi. Dua tahun kemudian, bisnis tersebut berkembang dengan pembentukan PT Baba Rafi Indonesia. Konsep penjualan kebab melalui gerobak dan kontainer menjadi salah satu pendekatan yang membantu bisnis ini memperluas jangkauan pasar melalui sistem waralaba.
Dalam menjalankan bisnis, Nilamsari berperan dalam pengembangan konsep waralaba dan inovasi menu, sedangkan Hendy Setiono berfokus pada promosi serta pengembangan jaringan bisnis.
Pada 2017, keduanya berpisah dan melakukan pengaturan ulang pengelolaan bisnis. Operasional kemudian dibagi menjadi dua wilayah. Nilamsari mengelola wilayah barat melalui PT Sari Kreasi Boga Tbk (SKB Food), sedangkan Hendy mengelola wilayah timur melalui Baba Rafi Enterprise. Pengelolaan gerai di luar negeri diatur secara terpisah berdasarkan kesepakatan keduanya.
Pembagian tersebut menjadi konteks penting untuk memahami kasus utang yang muncul pada 2025. Gugatan PKPU yang ramai diberitakan bukan ditujukan kepada seluruh jaringan Kebab Turki Baba Rafi, melainkan kepada SKB Food.
PT Sari Kreasi Boga Tbk Menghadapi Gugatan PKPU Rp2 Miliar
Pada 4 Juli 2025, PT Creative Mobile Adventure, penyedia layanan pembiayaan, mengajukan gugatan PKPU terhadap SKB Food ke Pengadilan Niaga pada Pengadilan Negeri Jakarta Pusat. Gugatan tersebut berkaitan dengan kewajiban pembiayaan senilai Rp2 miliar yang belum diselesaikan sesuai jadwal pembayaran.
Pembiayaan tersebut merupakan fasilitas invoice financing jangka pendek dengan tenor dua bulan dan bunga 4% per 60 hari. Kewajiban itu dilaporkan jatuh tempo pada Maret 2025.
Invoice financing adalah skema pembiayaan yang memungkinkan perusahaan memperoleh dana lebih awal dengan menggunakan tagihan atau piutang usaha sebagai dasar pembiayaan. Skema ini dapat membantu menjaga likuiditas, terutama ketika perusahaan harus membiayai operasional sambil menunggu pembayaran dari pelanggan.
Dalam kasus SKB Food, manajemen menyampaikan bahwa keterlambatan pembayaran berkaitan dengan tertundanya pembayaran dari sejumlah pelanggan waralaba. Kondisi tersebut menggambarkan bagaimana keterlambatan penerimaan piutang dapat memengaruhi kemampuan perusahaan memenuhi kewajiban keuangannya.
Pada 11 Juli 2025, manajemen SKB Food mengakui adanya keterlambatan pembayaran tersebut. Selanjutnya, pada 14 Juli 2025, PT Creative Mobile Adventure resmi mencabut gugatan PKPU melalui surat yang diajukan pada 10 Juli 2025.
Dengan pencabutan tersebut, proses PKPU berdasarkan gugatan itu tidak berlanjut. Namun, pencabutan gugatan tidak dengan sendirinya membuktikan bahwa seluruh kewajiban pembiayaan telah lunas. Status penyelesaian utangnya perlu dibedakan dari status proses hukumnya.
Apa Risiko Bisnis Jika Utang Tidak Segera Diselesaikan?
Kasus ini menunjukkan bahwa persoalan likuiditas dapat berkembang menjadi risiko hukum ketika perusahaan tidak mampu memenuhi kewajiban pembayaran sesuai kesepakatan.
Jika perselisihan utang tidak terselesaikan, beberapa risiko yang dapat muncul antara lain:
- Risiko gugatan kepailitan. Dalam kondisi tertentu, kreditur dapat menempuh jalur hukum untuk mengajukan permohonan pailit apabila persyaratan yang ditentukan undang-undang terpenuhi.
- Risiko terhadap reputasi dan kepercayaan investor. Bagi perusahaan terbuka, persoalan kewajiban keuangan dapat memengaruhi persepsi investor dan mitra bisnis. Dampak terhadap status pencatatan saham di Bursa Efek Indonesia bergantung pada kondisi serta ketentuan yang berlaku, bukan terjadi secara otomatis karena gugatan PKPU.
- Risiko kerugian bagi kreditur. Ketidakmampuan debitur memenuhi kewajiban dapat meningkatkan risiko keterlambatan pembayaran hingga kerugian bagi pihak pemberi pembiayaan.
Risiko-risiko tersebut tidak berarti semuanya pasti terjadi pada SKB Food. Namun, kasus ini dapat menjadi bahan evaluasi bagi perusahaan dalam mengelola arus kas, piutang, dan sumber pembiayaan.
4 Pelajaran Bisnis dari Kasus Utang Kebab Turki Baba Rafi
Kasus ini memberikan beberapa pelajaran penting bagi perusahaan, terutama bisnis yang mengandalkan jaringan distribusi, waralaba, dan pembiayaan jangka pendek.
- Arus kas sama pentingnya dengan pendapatan. Penjualan yang besar tidak selalu berarti perusahaan memiliki uang tunai yang cukup untuk memenuhi kewajiban saat jatuh tempo. Karena itu, perusahaan perlu memantau arus kas masuk dan keluar secara berkala.
- Jangan sepenuhnya mengandalkan piutang untuk membiayai operasional. Keterlambatan pembayaran pelanggan dapat mengganggu pembayaran kepada pemasok, biaya produksi, dan kebutuhan operasional lainnya. Perusahaan perlu menyiapkan cadangan likuiditas untuk menghadapi kondisi tersebut.
- Sesuaikan pembiayaan dengan kemampuan membayar. Pinjaman jangka pendek dapat membantu memenuhi kebutuhan modal kerja, tetapi juga menimbulkan tekanan ketika arus kas masuk tidak sesuai perkiraan. Perusahaan perlu menghitung kemampuan pembayaran, biaya bunga, dan skenario jika pelanggan terlambat membayar.
- Terapkan manajemen risiko secara konsisten. Evaluasi kelayakan pelanggan, diversifikasi sumber pendapatan, pemantauan piutang, dan perencanaan skenario keuangan dapat membantu perusahaan mengantisipasi risiko sebelum berkembang menjadi masalah yang lebih besar.
Perusahaan dapat memperkuat langkah-langkah tersebut melalui penerapan manajemen risiko yang terstruktur. Dengan mengidentifikasi risiko sejak awal, perusahaan memiliki dasar yang lebih baik untuk menentukan prioritas, menyiapkan mitigasi, dan menjaga keberlangsungan operasional.
Mengembangkan Kompetensi Tim untuk Menghadapi Risiko Bisnis
Mengelola risiko bisnis membutuhkan lebih dari sekadar prosedur dan kebijakan. Perusahaan juga perlu memastikan bahwa karyawan memiliki keterampilan yang relevan untuk menganalisis informasi, mengevaluasi kondisi bisnis, dan mengambil keputusan berdasarkan data.
Melalui Corporate Training Belajarlagi, perusahaan dapat mengembangkan kompetensi karyawan melalui program pelatihan yang disesuaikan dengan kebutuhan bisnis dan karakteristik industri. Materi pelatihan dapat mencakup analisis data, pemanfaatan AI untuk mendukung produktivitas, hingga pengembangan keterampilan kerja yang relevan dengan tantangan perusahaan.
Dengan kompetensi yang tepat, tim dapat bekerja lebih efektif, mengoptimalkan pemanfaatan teknologi, dan mendukung pengambilan keputusan yang lebih terukur.
Ingin meningkatkan kompetensi tim agar lebih siap menghadapi tantangan bisnis? Hubungi Belajarlagi Corporate Training untuk mendiskusikan program pelatihan yang sesuai dengan kebutuhan perusahaan Anda.


